Hướng dẫn kê khai thuế hộ kinh doanh trong chợ năm 2026
Nội dung bài viết
Kê khai thuế hộ kinh doanh trong chợ năm 2026 có nhiều thay đổi so với những năm trước. Từ năm 2026, phương pháp thuế khoán đã được chấm dứt, ngưỡng doanh thu không phải nộp thuế GTGT và thuế TNCN được nâng lên 1 tỷ đồng/năm, đồng thời cách kê khai cũng được phân theo mức doanh thu và phương pháp tính thuế của từng hộ.
Vì vậy, tiểu thương không nên tiếp tục áp dụng cách kê khai dựa trên các hướng dẫn cũ về ngưỡng 100 triệu, 500 triệu đồng hoặc thuế khoán.
Bài viết dưới đây hướng dẫn từng bước để hộ kinh doanh trong chợ xác định mình thuộc nhóm nào, cần dùng mẫu kê khai nào, kê khai theo tháng hay quý và những mốc thời gian cần lưu ý.
1. Kê khai thuế hộ kinh doanh trong chợ năm 2026 có gì thay đổi?
Một trong những thay đổi lớn nhất từ năm 2026 là không còn phương pháp thuế khoán.
Thay vì cơ quan thuế xác định trước một mức doanh thu khoán và số thuế cố định như trước, hộ kinh doanh phải theo dõi doanh thu thực tế và thực hiện nghĩa vụ thuế theo quy định tương ứng.
Bên cạnh đó, mức doanh thu để xác định hộ không phải nộp thuế GTGT và thuế TNCN đã được nâng lên 1 tỷ đồng/năm.
Có thể hiểu đơn giản như sau:
Doanh thu năm | Cách thực hiện |
|---|---|
Từ 1 tỷ đồng trở xuống | Không phải nộp GTGT, TNCN nhưng phải thông báo doanh thu |
Trên 1 tỷ đến 3 tỷ đồng | Kê khai thuế; có thể lựa chọn phương pháp tính TNCN phù hợp |
Trên 3 tỷ đến 50 tỷ đồng | TNCN tính trên thu nhập với thuế suất 17% |
Trên 50 tỷ đồng | TNCN tính trên thu nhập với thuế suất 20% |
Ngoài ra, từ năm 2026 không còn thu lệ phí môn bài, vì vậy hộ kinh doanh không cần kê khai và nộp lệ phí môn bài cho năm 2026 và các năm tiếp theo.
2. Kê khai thuế hộ kinh doanh trong chợ áp dụng với những đối tượng nào?
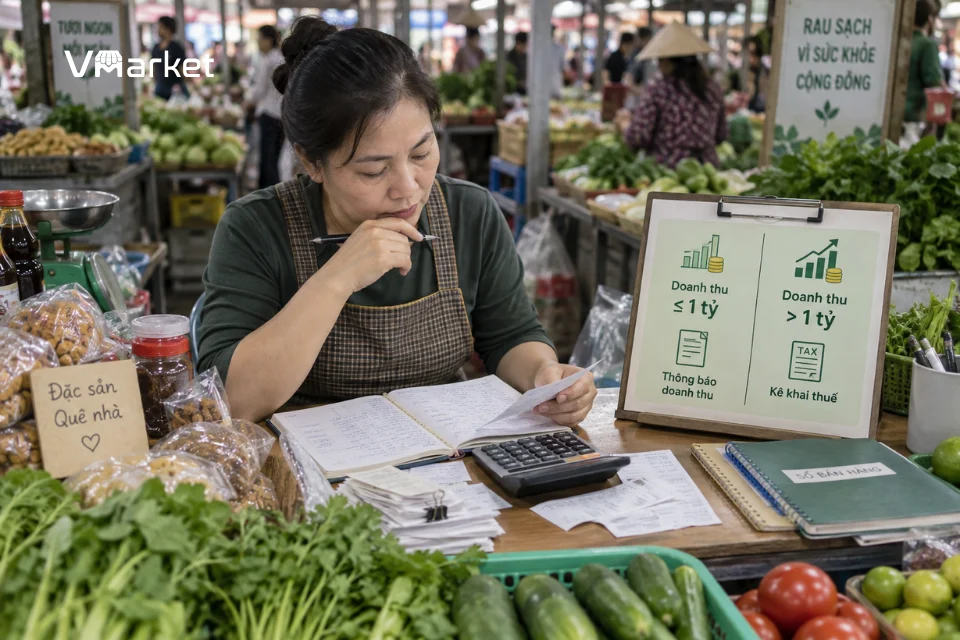
Việc đầu tiên khi thực hiện kê khai là xác định tổng doanh thu trong năm.
2.1. Doanh thu từ 1 tỷ đồng trở xuống
Hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống: Không phải nộp thuế GTGT và thuế TNCN.
Tuy nhiên, hộ vẫn phải thực hiện thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế.
Mẫu sử dụng hiện nay là: Mẫu 01/TKN-CNKD – Thông báo doanh thu/Tờ khai thuế năm.
Đây là điểm cần phân biệt rõ: không phải nộp GTGT và TNCN không đồng nghĩa với việc không cần khai báo thông tin doanh thu.
2.2. Doanh thu trên 1 tỷ đồng
Khi tổng doanh thu năm vượt 1 tỷ đồng, hộ kinh doanh bắt đầu phát sinh nghĩa vụ kê khai và nộp thuế theo quy định.
Mẫu chính được sử dụng là: Mẫu 01/CNKD – Tờ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Tùy doanh thu và phương pháp tính TNCN, hộ sẽ thực hiện kê khai theo tháng, quý và có thể phải quyết toán cuối năm.
3. Hướng dẫn kê khai thuế hộ kinh doanh trong chợ theo từng bước
Để tránh nhầm lẫn giữa nhiều mẫu và nhiều phương pháp tính thuế, hộ kinh doanh có thể thực hiện lần lượt theo 5 bước dưới đây.
Bước 1: Tổng hợp doanh thu thực tế
Trước khi điền tờ khai, hộ kinh doanh cần xác định tổng doanh thu phát sinh từ hoạt động kinh doanh.
Doanh thu không chỉ bao gồm tiền mặt thu trực tiếp tại sạp mà còn có thể gồm:
- Tiền khách chuyển khoản;
- Thanh toán QR;
- Tiền nhận qua ví điện tử;
- Doanh thu bán hàng online;
- Các khoản thu từ hàng hóa, dịch vụ khác thuộc hoạt động kinh doanh.
Ví dụ, một tiểu thương bán quần áo tại chợ có:
Doanh thu tiền mặt: 500 triệu đồng.
Doanh thu chuyển khoản: 420 triệu đồng.
Doanh thu bán online: 180 triệu đồng.
Tổng doanh thu trong năm là:
500 + 420 + 180 = 1,1 tỷ đồng.
Như vậy, hộ đã vượt ngưỡng 1 tỷ đồng và thuộc nhóm phải thực hiện kê khai, nộp thuế.
Bước 2: Xác định phương pháp tính thuế TNCN
Hộ có doanh thu trên 1 tỷ đến 3 tỷ đồng có thể lựa chọn phương pháp tính TNCN phù hợp.
Phương pháp tính theo tỷ lệ trên doanh thu
Với phương pháp này:
Doanh thu tính thuế TNCN = Tổng doanh thu – 1 tỷ đồng
Sau đó áp dụng tỷ lệ thuế TNCN theo ngành nghề.
Ví dụ, hộ kinh doanh bán hàng hóa có doanh thu 1,5 tỷ đồng:
Doanh thu dùng để tính TNCN:
1,5 tỷ – 1 tỷ = 500 triệu đồng.
Nếu áp dụng tỷ lệ TNCN 0,5% đối với hoạt động phân phối, cung cấp hàng hóa:
Thuế TNCN trước các chính sách giảm thuế = 500 triệu × 0,5% = 2,5 triệu đồng.
Phương pháp tính theo thu nhập
Hộ có doanh thu trên 1 tỷ đến 3 tỷ đồng cũng có thể lựa chọn tính TNCN theo thu nhập thực tế.
Thu nhập tính thuế = Doanh thu – Chi phí liên quan đến hoạt động kinh doanh
Thuế suất áp dụng cho nhóm này là 15%.
Nếu doanh thu vượt 3 tỷ đồng, hộ phải áp dụng phương pháp tính trên thu nhập:
Doanh thu | Thuế suất TNCN |
|---|---|
Trên 1 tỷ đến 3 tỷ đồng | 15% nếu lựa chọn tính trên thu nhập |
Trên 3 tỷ đến 50 tỷ đồng | 17% |
Trên 50 tỷ đồng | 20% |
Bước 3: Chuẩn bị đúng mẫu kê khai thuế hộ kinh doanh trong chợ
Sau khi xác định nhóm doanh thu, hộ kinh doanh chuẩn bị mẫu tương ứng.
Trường hợp | Mẫu chính |
|---|---|
Doanh thu ≤ 1 tỷ đồng | 01/TKN-CNKD |
Doanh thu > 1 tỷ đồng | 01/CNKD |
Tính TNCN trên thu nhập và quyết toán cuối năm | 02/CNKD-TNCN-QTT |
Thông báo tài khoản ngân hàng/ví điện tử | 01/BK-STK |
Từ ngày 01/7/2026, Mẫu 01/TKN-CNKD và Mẫu 02/CNKD-TNCN-QTT được thực hiện theo biểu mẫu mới tại Thông tư 89/2026/TT-BTC.
Riêng Mẫu 01/CNKD hiện được áp dụng theo Thông tư 50/2026/TT-BTC.
Khi kê khai trực tuyến, hộ kinh doanh nên sử dụng biểu mẫu đang được hệ thống thuế cung cấp thay vì dùng file cũ đã tải từ trước.
Bước 4: Điền thông tin và gửi hồ sơ kê khai thuế hộ kinh doanh trong chợ
Các thông tin chính cần kiểm tra trước khi gửi gồm:
Thông tin người nộp thuế: tên hộ kinh doanh, mã số thuế và địa chỉ.
Địa điểm kinh doanh: đặc biệt với hộ có nhiều cửa hàng hoặc nhiều điểm kinh doanh.
Doanh thu: khai đúng doanh thu phát sinh của kỳ.
Ngành nghề: xác định đúng nhóm hoạt động để áp dụng tỷ lệ thuế.
Tài khoản ngân hàng và ví điện tử: cập nhật theo quy định nếu thuộc trường hợp phải thông báo.
Hồ sơ có thể được thực hiện bằng phương thức điện tử theo hệ thống của cơ quan thuế hoặc thông qua các hình thức tiếp nhận hồ sơ theo quy định.
Sau khi gửi, hộ kinh doanh nên lưu lại thông báo tiếp nhận, tờ khai và chứng từ nộp tiền để tiện đối chiếu sau này.
Bước 5: Nộp thuế đúng thời hạn
Kỳ kê khai phụ thuộc vào doanh thu.
Doanh thu | Kỳ kê khai chủ yếu |
|---|---|
Trên 1 tỷ đến 50 tỷ đồng | Theo quý |
Trên 50 tỷ đồng | Theo tháng |
Đối với khai theo quý, thời hạn nộp hồ sơ khai thuế là ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
Đối với khai theo tháng, thời hạn nộp hồ sơ là ngày 20 của tháng tiếp theo.
Trường hợp áp dụng phương pháp TNCN trên thu nhập, cuối năm hộ còn phải thực hiện quyết toán TNCN. Thời hạn quyết toán là 31/3 của năm dương lịch tiếp theo.
Xem thêm: Hồ sơ kê khai thuế hộ kinh doanh và thông báo doanh thu 2026
4. Hộ kinh doanh trong chợ phải nộp những loại thuế nào?
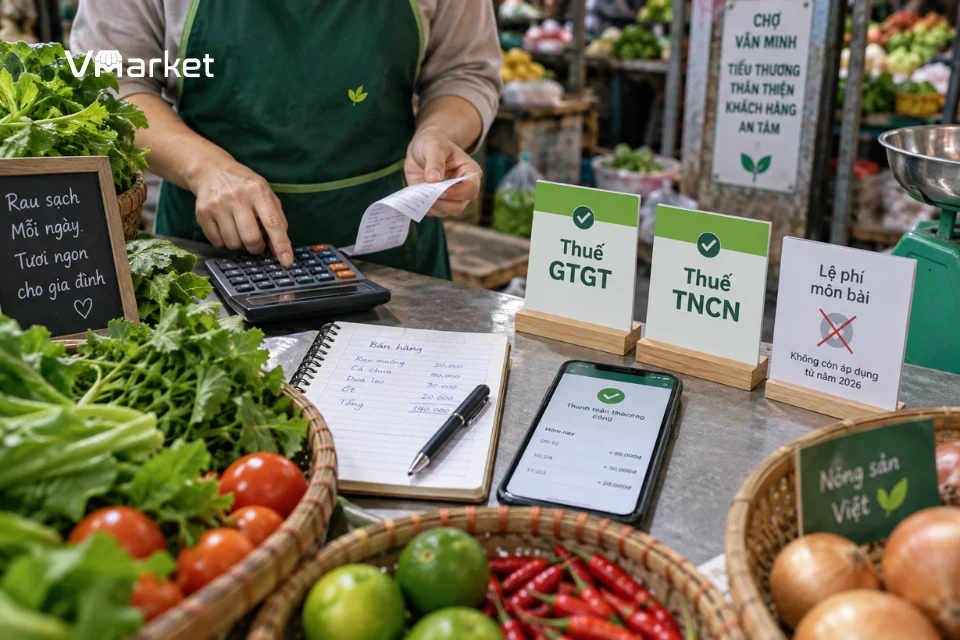
Trong hoạt động kinh doanh tại chợ, hai sắc thuế phổ biến nhất là:
4.1. Thuế giá trị gia tăng
Thuế GTGT được xác định theo tỷ lệ phần trăm trên doanh thu tùy theo nhóm ngành nghề.
Ví dụ, hoạt động phân phối, cung cấp hàng hóa thường áp dụng tỷ lệ GTGT 1%.
Đây là nhóm phổ biến với các hộ bán quần áo, đồ gia dụng, thực phẩm, hàng tiêu dùng và nhiều loại hàng hóa tại chợ.
4.2. Thuế thu nhập cá nhân
Cách tính TNCN phụ thuộc vào mức doanh thu và phương pháp mà hộ kinh doanh áp dụng.
Đối với hộ có doanh thu trên 1 tỷ đến 3 tỷ đồng lựa chọn tính theo tỷ lệ trên doanh thu, thuế chỉ tính trên phần doanh thu vượt 1 tỷ đồng.
Đối với phương pháp tính trên thu nhập, thuế được tính trên phần doanh thu sau khi trừ các chi phí được xác định theo quy định.
Từ năm 2026, lệ phí môn bài không còn thuộc nghĩa vụ phải nộp.
5. Hộ kinh doanh có doanh thu từ 1 tỷ đồng có phải sử dụng hóa đơn điện tử không?
Có. Theo quy định áp dụng năm 2026, hộ kinh doanh, cá nhân kinh doanh có doanh thu tính thuế GTGT hằng năm từ 1 tỷ đồng trở lên phải sử dụng hóa đơn điện tử.
Hộ kinh doanh có thể áp dụng:
- Hóa đơn điện tử có mã của cơ quan thuế; hoặc
- Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế theo quy định.
Như vậy, cần lưu ý rằng mốc bắt buộc là từ 1 tỷ đồng trở lên, bao gồm cả trường hợp doanh thu đúng 1 tỷ đồng.
5.1. Trường hợp doanh thu dưới 1 tỷ đồng
Hộ kinh doanh có doanh thu tính thuế GTGT năm dưới 1 tỷ đồng chưa thuộc diện bắt buộc sử dụng hóa đơn điện tử theo ngưỡng doanh thu.
Tuy nhiên, nếu đáp ứng điều kiện và có nhu cầu, hộ kinh doanh vẫn có thể đăng ký sử dụng:
- Hóa đơn điện tử có mã của cơ quan thuế; hoặc
- Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
5.2. Nếu trong năm doanh thu tăng lên từ 1 tỷ đồng thì sao?
Trường hợp hộ kinh doanh mới bắt đầu hoạt động hoặc năm trước có doanh thu chưa đạt 1 tỷ đồng nhưng trong năm hiện tại doanh thu tính thuế GTGT lũy kế đạt từ 1 tỷ đồng trở lên thì phải chuyển sang áp dụng hóa đơn điện tử.
Hộ kinh doanh phải đăng ký sử dụng hóa đơn điện tử trong thời hạn 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế đạt từ 1 tỷ đồng trở lên.
Ví dụ, một hộ kinh doanh tại chợ có doanh thu lũy kế đến hết quý III/2026 đạt 1,1 tỷ đồng thì từ thời điểm phát sinh ngưỡng doanh thu này, hộ cần thực hiện thủ tục đăng ký sử dụng hóa đơn điện tử theo thời hạn quy định.
5.3. Hộ kinh doanh có nhiều địa điểm thì xuất hóa đơn thế nào?
Nếu hộ kinh doanh có nhiều cửa hàng hoặc địa điểm kinh doanh, hộ sử dụng cùng mã số thuế của hộ kinh doanh cho các địa điểm.
Trên hóa đơn cần thể hiện đầy đủ địa chỉ của địa điểm kinh doanh phát sinh giao dịch theo quy định.
Vì vậy, với các tiểu thương có doanh thu tiến gần ngưỡng 1 tỷ đồng, việc theo dõi doanh thu thường xuyên rất quan trọng. Nếu chỉ tổng hợp doanh thu vào cuối năm, hộ có thể phát hiện muộn thời điểm mình đã thuộc diện phải đăng ký sử dụng hóa đơn điện tử.
6. Hộ kinh doanh có được giảm thuế TNCN trong năm 2026 không?
Theo chính sách được Quốc hội ban hành tháng 8/2026, cá nhân cư trú có thu nhập từ kinh doanh và có doanh thu năm không quá 10 tỷ đồng được giảm 30% số thuế TNCN phải nộp của kỳ tính thuế năm 2026 và năm 2027.
Cần lưu ý:
Giảm 30% số thuế phải nộp không có nghĩa là giảm 30% doanh thu hoặc giảm 30% thuế suất.
Ví dụ, nếu số thuế TNCN được xác định trước giảm là 10 triệu đồng:
Số thuế được giảm:
10 triệu × 30% = 3 triệu đồng.
Số thuế còn phải nộp:
7 triệu đồng.
Tại thời điểm cập nhật bài viết, Chính phủ đang tiếp tục hoàn thiện quy định chi tiết để triển khai chính sách này.
7. Những lỗi thường gặp khi kê khai thuế hộ kinh doanh trong chợ
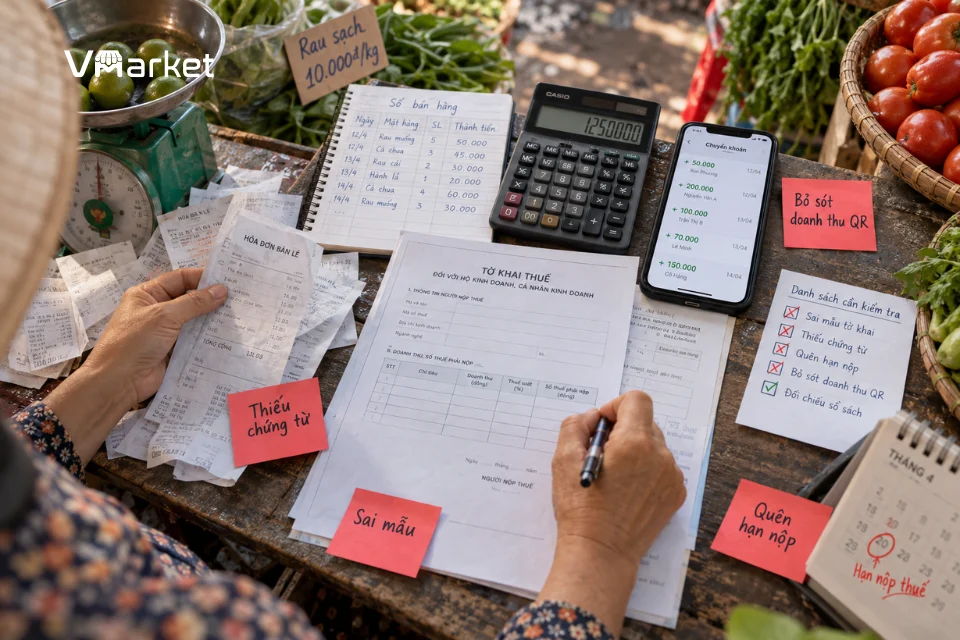
Lỗi | Cách xử lý |
|---|---|
Chỉ tính doanh thu tiền mặt | Tổng hợp cả chuyển khoản, QR, ví điện tử và các nguồn doanh thu khác |
Vẫn sử dụng ngưỡng 100 hoặc 500 triệu | Cập nhật ngưỡng hiện hành là 1 tỷ đồng |
Tiếp tục tính thuế theo phương pháp khoán | Từ năm 2026 không còn phương pháp thuế khoán |
Vẫn kê khai lệ phí môn bài | Từ năm 2026 đã chấm dứt thu lệ phí môn bài |
Dùng mẫu tờ khai cũ | Kiểm tra mẫu hiện hành trên hệ thống thuế |
Khai sai ngành nghề | Phân tách doanh thu từng hoạt động trước khi xác định tỷ lệ thuế |
Không lưu chứng từ sau khi nộp | Lưu tờ khai, thông báo tiếp nhận, hóa đơn và chứng từ nộp thuế |
8. Ban quản lý chợ có vai trò gì trong việc hỗ trợ kê khai thuế hộ kinh doanh trong chợ?
Nghĩa vụ kê khai và nộp thuế thuộc về từng hộ kinh doanh. Tuy nhiên, Ban quản lý chợ có thể hỗ trợ tiểu thương trong việc tiếp cận thông tin và quản lý dữ liệu liên quan đến hoạt động kinh doanh.
Đặc biệt với chợ có hàng trăm hoặc hàng nghìn kiosk, Ban quản lý cần quản lý thống nhất thông tin về thương nhân, vị trí kinh doanh, hợp đồng, trạng thái hoạt động và các khoản thu phát sinh.
Việc dữ liệu được quản lý tập trung cũng giúp giảm tình trạng thông tin thương nhân nằm rải rác trong nhiều file Excel, hồ sơ giấy hoặc các bộ phận khác nhau.
VMarket hỗ trợ Ban quản lý chợ số hóa thông tin thương nhân – kiosk – hợp đồng – điện nước – công nợ – các khoản thu, giúp việc tra cứu và tổng hợp dữ liệu thuận tiện hơn khi cần phối hợp với thương nhân hoặc cơ quan quản lý.
9. Câu hỏi thường gặp về kê khai thuế hộ kinh doanh trong chợ
Doanh thu 700 triệu đồng có phải kê khai và nộp thuế không?
Hộ có doanh thu 700 triệu đồng/năm không phải nộp thuế GTGT và thuế TNCN do chưa vượt ngưỡng 1 tỷ đồng. Tuy nhiên, vẫn phải thực hiện thông báo doanh thu theo quy định.
Doanh thu đúng 1 tỷ đồng có phải nộp thuế không?
Không. Ngưỡng không phải nộp GTGT và TNCN hiện áp dụng đối với doanh thu từ 1 tỷ đồng trở xuống.
Doanh thu 1,5 tỷ đồng thì thuế TNCN tính trên bao nhiêu?
Nếu hộ thuộc nhóm trên 1 tỷ đến 3 tỷ đồng và lựa chọn phương pháp tính theo tỷ lệ trên doanh thu thì phần doanh thu tính TNCN là:
1,5 tỷ – 1 tỷ = 500 triệu đồng.
Hộ kinh doanh năm 2026 còn nộp thuế khoán không?
Không. Phương pháp thuế khoán đối với hộ kinh doanh đã chấm dứt từ ngày 01/01/2026.
Hộ kinh doanh có phải nộp lệ phí môn bài năm 2026 không?
Không. Việc thu và nộp lệ phí môn bài đã chấm dứt từ ngày 01/01/2026.
Kết luận
Kê khai thuế hộ kinh doanh trong chợ năm 2026 cần bắt đầu từ việc xác định chính xác doanh thu thực tế.
Nếu doanh thu từ 1 tỷ đồng trở xuống, hộ không phải nộp GTGT và TNCN nhưng vẫn phải thông báo doanh thu. Khi doanh thu vượt 1 tỷ đồng, hộ phải chuyển sang kê khai và nộp thuế theo phương pháp phù hợp, đồng thời thực hiện quy định về hóa đơn điện tử.
So với các năm trước, hai thay đổi quan trọng nhất mà tiểu thương cần nhớ là không còn thuế khoán và không còn lệ phí môn bài từ năm 2026.
Việc ghi nhận doanh thu thường xuyên, lưu chứng từ và sử dụng đúng biểu mẫu sẽ giúp hộ kinh doanh chủ động hơn khi kê khai, tránh sử dụng các hướng dẫn cũ không còn phù hợp.